


Wise
4,87.30K Recensioni
Dettagli dell'app
- Versione
- 9.44.1
- Aggiornato il
- Licenza
- Free
- Download
- 50.000.000+
- Sviluppatore
- Wise Payments Ltd.
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
Quando in casa si alternano acquisti online, viaggi e spese in valute diverse, il problema non è soltanto pagare: è tenere chiari i confini tra il denaro di ciascuno e le spese comuni. Wise mi sembra utile proprio quando una persona vuole gestire le proprie operazioni internazionali dal telefono, senza trasformare l’app in un conto condiviso da tutta la famiglia. La distinzione è importante: può rendere più semplice coordinarsi, ma non sostituisce accordi domestici né strumenti pensati per amministrare più utenti.
Un caso concreto: organizzare una spesa di viaggio
Immagino una situazione molto comune: due persone prenotano insieme un alloggio all’estero, ma una sola effettua il pagamento. Invece di passare il telefono tra tutti, chi è responsabile dell’operazione usa il proprio profilo e comunica agli altri l’importo da rimborsare. È un flusso semplice, ma funziona meglio se il gruppo decide prima come dividere la spesa e annota la valuta usata: mesi dopo, ricordare soltanto la cifra può creare confusione.
In questo scenario, Wise è utile come strumento personale per gestire un’operazione internazionale, non come cassa familiare condivisa. Per registrare chi ha già versato la propria quota, userei il foglio o l’app di spese che il gruppo conosce già. Separare pagamento e rendicontazione evita di attribuire all’app un compito diverso da quello per cui la si è scelta.
Un conto personale dentro una routine condivisa
Wise è un’app finanziaria gratuita di Wise Payments Ltd., disponibile nella versione 9.44.1 per dispositivi con Android 7.0 o successivo. Il suo profilo è quello di un servizio orientato a chi si muove tra paesi e valute, più che di un’app per dividere automaticamente il bilancio familiare. Io la prenderei in considerazione se viaggio spesso, compro da negozi esteri o devo organizzare pagamenti internazionali; per le normali spese quotidiane tutte nella stessa valuta, la mia banca principale può restare più comoda.
In una casa condivisa, immagino un caso concreto: una persona prenota una vacanza, paga online in una valuta diversa e poi comunica agli altri quanto ha anticipato. Wise può stare nel flusso come strumento personale per quell’operazione, mentre il gruppo si accorda separatamente su rimborsi e quote. La sua utilità domestica dipende dalla chiarezza con cui si separano accesso e responsabilità, non da una presunta funzione di gestione familiare.
Questa impostazione è diversa da quella di un’app costruita principalmente per registrare chi deve cosa a chi. Un’app di contabilità condivisa può essere preferibile per annotare spese comuni e pareggiare i conti; Wise ha più senso quando la necessità riguarda il denaro internazionale e la gestione personale. Non la sceglierei solo perché più persone in casa vogliono guardare lo stesso saldo: condividere un dispositivo non rende automaticamente condiviso un conto.
Prima di installarla: decidere chi la usa
Per evitare equivoci, io partirei stabilendo chi sarà la persona titolare e chi userà concretamente il telefono. Un’app finanziaria contiene informazioni e consente operazioni che non dovrebbero essere trattate come una semplice agenda familiare. Se il dispositivo passa spesso di mano, è prudente non lasciare che l’abitudine di prestarlo si trasformi in accesso incontrollato all’account. Le impostazioni di sicurezza e accesso vanno verificate direttamente nell’app durante la configurazione, senza presumere che esista una modalità per più membri della famiglia.
Da leggere prima di scegliere

Questo consiglio diventa particolarmente pratico quando si organizza un acquisto comune. Prima di pagare, chiarirei quale persona effettua l’operazione, quale importo si considera condiviso e come verranno raccolti i rimborsi. In questo modo Wise resta uno strumento dell’intestatario, mentre il coordinamento avviene con gli accordi scelti dal gruppo. È una piccola distinzione, ma evita che una transazione personale venga interpretata come autorizzazione a usare il conto.
Un altro punto da controllare prima di affidarsi all’app è il proprio percorso abituale: dove si riceve denaro, come si paga e quale valuta serve davvero. Non tutte le esigenze internazionali sono uguali. Chi ha bisogno soltanto di consultare il saldo del conto domestico e pagare bollette locali potrebbe trovare meno passaggi usando l’app della propria banca, già collegata alle sue abitudini. Per me Wise è più convincente quando il vantaggio internazionale compensa l’eventuale necessità di affiancarla agli strumenti bancari quotidiani.
Coordinarsi senza confondere i saldi
Per una spesa comune, trovo utile separare la decisione dall’esecuzione. Si concorda prima la quota di ciascuno; poi chi è responsabile del pagamento usa il proprio account e conserva le informazioni necessarie per rendicontarlo. Questa procedura è più affidabile che lasciare a più persone un unico accesso, e funziona anche se il gruppo usa strumenti diversi per trasferire le rispettive quote. Wise può contribuire alla parte internazionale del percorso, ma non va considerata, da sola, un registro delle spese domestiche.
Un esempio meno ovvio è una prenotazione fatta mesi prima di partire. In quel caso non basta sapere chi ha pagato: conviene annotare separatamente importo, valuta e quota concordata, così da non confrontare in seguito cifre che si riferiscono a momenti o conversioni differenti. Io terrei questa nota nel sistema condiviso che il gruppo già usa, senza affidare a una memoria collettiva il compito di ricostruire la spesa. È un accorgimento semplice che riduce discussioni, soprattutto quando chi paga e chi partecipa non sono la stessa persona.
Se il vostro obiettivo è dividere ogni cena, spesa alimentare o bolletta, una soluzione dedicata alla contabilità di gruppo probabilmente sarà più diretta. Se invece un membro della casa sostiene pagamenti o trasferimenti internazionali e gli altri devono solo contribuire, Wise può essere una parte ragionevole del processo. La differenza sta nel compito principale: gestire operazioni finanziarie personali con un respiro internazionale, non amministrare automaticamente una cassa comune.
Età, fiducia e responsabilità
La classificazione PEGI 3 è un’indicazione di contenuto adatto a un pubblico molto ampio, ma non significa che un conto finanziario sia uno strumento da affidare a un bambino. Io distinguerei sempre l’età adatta a usare un dispositivo da quella, e dalle condizioni, necessarie per gestire un servizio finanziario. Un genitore può parlare con un figlio di pagamenti e valute, ma non dovrebbe dedurre dalla classificazione che l’app preveda profili familiari o un accesso autonomo per minori.
In una famiglia con adolescenti, la scelta più sensata dipende da chi deve essere responsabile dell’operazione e dalle regole applicabili al servizio. Prima di impostare un uso per un giovane, controllerei i requisiti e le condizioni aggiornate di Wise e non condividerei le credenziali dell’adulto come scorciatoia. Se l’esigenza è insegnare a gestire una paghetta o autorizzare spese con limiti specifici, un prodotto progettato esplicitamente per quel rapporto potrebbe essere più adatto.
Anche tra adulti, la fiducia non elimina la necessità di confini. Un partner può sapere quanto è costata una prenotazione senza avere accesso al profilo finanziario dell’altra persona. Io preferisco questa trasparenza mirata: si condividono le informazioni utili alla decisione comune, non necessariamente l’accesso all’intero account. Per un dispositivo usato da più persone, è una precauzione concreta e non un giudizio sulla fiducia reciproca.
Che cosa aspettarsi nell’uso quotidiano
Wise ha una presenza ampia: supera i cinquanta milioni di installazioni e registra una media di 4,8 basata su oltre due milioni di valutazioni. Sono segnali di diffusione e apprezzamento, non una garanzia che sia la scelta giusta per ogni famiglia o per ogni banca. A me interessa soprattutto capire se il suo orientamento internazionale corrisponde a un bisogno ricorrente: se succede raramente, aggiungere un’app finanziaria può non valere il cambio di abitudine.
Il servizio è presente dal 24 marzo 2014 e la versione indicata è 9.44.1. Per chi usa un sistema meno recente, il requisito minimo è Android 7.0; prima di installare conviene quindi controllare la compatibilità del dispositivo che si intende usare, soprattutto se si tratta di un vecchio telefono tenuto in casa come dispositivo comune. Non darei per scontato che un’app finanziaria resti utilizzabile allo stesso modo su ogni apparecchio o configurazione.
Quanto al costo, l’app è gratuita da scaricare. Questo non equivale a dire che ogni operazione finanziaria sia priva di costi: prima di confermare un trasferimento o un pagamento, leggerei le condizioni mostrate per quella specifica operazione. È un controllo utile in particolare per le spese condivise, perché permette di concordare le quote considerando il totale effettivo e non soltanto l’importo inizialmente previsto.
Per me il confronto più utile non è “Wise oppure la banca”, come se fosse necessario sostituire tutto. Se la banca gestisce bene stipendio, addebiti e spese locali, può continuare a essere il centro della routine. Wise può affiancarla quando si presenta una necessità internazionale. Al contrario, se si cerca soprattutto una visione unica dei conti di tutta la casa, un’app di bilancio condiviso o i servizi bancari familiari specifici della propria banca possono rispondere meglio, purché offrano le funzioni e le tutele che servono.
Quando la scelta è adatta, e quando no
La consiglierei a chi gestisce in prima persona trasferimenti o pagamenti legati all’estero e vuole mantenere separata questa attività dalle spese di casa. È meno convincente per chi effettua soltanto pagamenti locali, desidera accorpare tutti i rapporti bancari in un’unica app o cerca un sistema che attribuisca automaticamente ogni acquisto a un membro del nucleo. In quei casi, la banca abituale o un’app di bilancio condiviso potrebbe richiedere meno cambiamenti pratici.
Prima di usare un conto per una spesa di gruppo, mi chiederei anche chi anticipa il denaro e chi si occupa di verificare i rimborsi. Se nessuno vuole mantenere questo piccolo registro, la comodità del pagamento internazionale non risolve il problema organizzativo. Al contrario, quando una persona è già incaricata di prenotare e rendicontare, tenere la transazione sul suo profilo e le quote in uno strumento separato può essere una divisione del lavoro chiara e facile da spiegare.
Il mio verdetto per una casa condivisa
Consiglierei Wise a chi, in casa, ha una responsabilità individuale ma deve affrontare con regolarità pagamenti legati a più paesi o valute. Può rendere più ordinata quella parte della vita finanziaria e inserirsi in un accordo condiviso senza costringere ogni componente a usare lo stesso strumento. La sua reputazione è forte e l’app è gratuita da installare, ma la scelta dovrebbe dipendere dal tipo di operazioni che fate, non soltanto dalla popolarità.
La eviterei come soluzione principale se l’obiettivo è dare a tutti accesso a un conto domestico, assegnare ruoli familiari o tenere automaticamente traccia delle spese comuni: non imposterei aspettative su funzioni che non ho verificato. Per chi desidera soprattutto dividere costi locali, un’app dedicata alle spese di gruppo sarà probabilmente più immediata; per chi vuole un rapporto finanziario completo con la propria banca, l’app bancaria può restare la scelta più lineare.
In definitiva, la vedo come uno strumento personale che può aiutare una famiglia a coordinarsi meglio quando entrano in gioco operazioni internazionali, a condizione di mantenere chiari titolarità, quote e rimborsi. Wise ha una valutazione media di 4,8 e milioni di persone la usano, ma il criterio decisivo per me è più semplice: installarla se risolve un problema concreto che la vostra app bancaria non gestisce con altrettanta comodità. Per il resto, accordi espliciti e accessi separati sono una scelta più utile di qualsiasi scorciatoia condivisa.
Pro
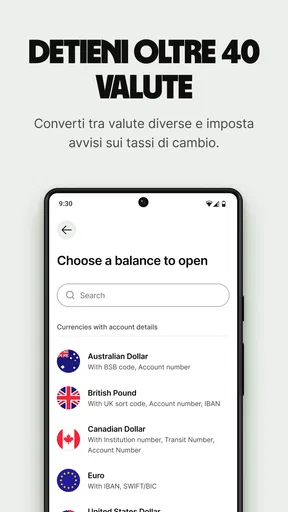
- Gestione di oltre 40 valute da un unico conto.
- Tassi di cambio generalmente trasparenti e competitivi.
- Bonifici internazionali verso numerosi Paesi.
- Carta di debito utile per pagare e prelevare all’estero.
- App chiara
- con notifiche sulle transazioni.
Contro
- Commissioni variabili in base a valuta e operazione.
- La carta e alcune funzioni non sono disponibili ovunque.
- I prelievi gratuiti hanno limiti mensili e condizioni.
- Il conto non offre interessi o servizi bancari tradizionali.
- Le verifiche dell’identità possono ritardare l’attivazione.
Domande frequenti su Wise
Che cos’è Wise e quali servizi offre?
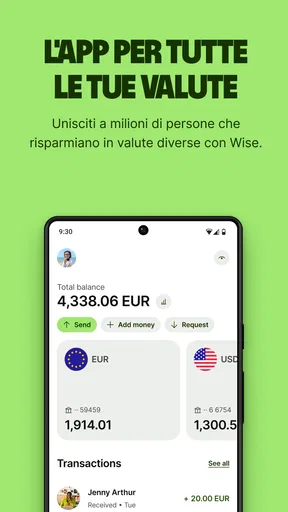
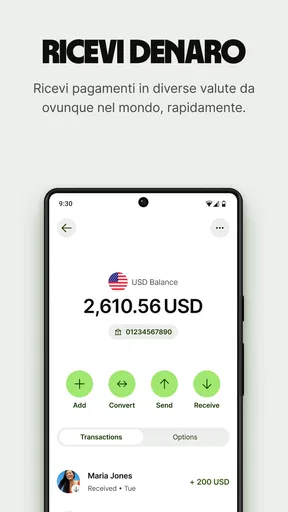
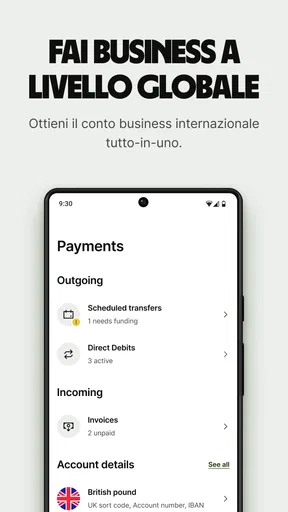
Wise è un servizio finanziario digitale per inviare e ricevere denaro, conservare fondi in più valute e, nei Paesi in cui è disponibile, pagare con una carta di debito. L’app permette anche di consultare i saldi, controllare i trasferimenti e gestire i dati del proprio conto. Le funzioni effettivamente accessibili dipendono dal Paese di residenza e dal tipo di conto: verifica nell’app l’offerta applicabile prima di registrarti.
Quanto costa usare Wise e quali commissioni si applicano?
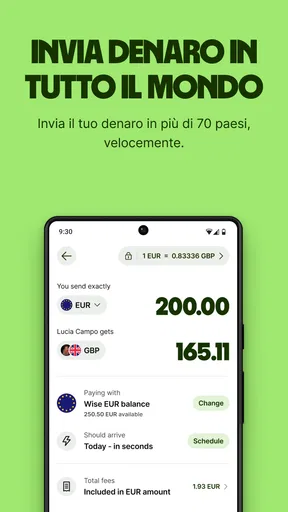
I costi variano in base alla valuta, all’importo, al metodo di pagamento e al Paese coinvolto. Wise mostra normalmente la commissione e il tasso di cambio applicati prima che tu confermi un trasferimento; controlla con attenzione il riepilogo, perché alcuni metodi di pagamento possono costare più di altri. Potrebbero inoltre esserci costi per specifiche operazioni o per servizi accessori. Le tariffe possono cambiare, quindi consulta sempre quelle visualizzate nell’app o sul sito ufficiale.
Wise è sicuro da usare per trasferire e conservare denaro?
Wise applica misure di sicurezza come la verifica dell’identità, il monitoraggio delle attività e strumenti di protezione dell’account; nell’app puoi anche gestire alcune impostazioni di sicurezza e controllare le operazioni. La regolamentazione e il modo in cui vengono custoditi i fondi dipendono dalla giurisdizione, e un conto Wise non equivale necessariamente a un deposito bancario coperto dalle stesse garanzie di una banca tradizionale. Usa una password robusta, proteggi il dispositivo e verifica sempre i destinatari.
Come si apre un conto Wise e quali documenti servono?
Per iniziare, scarica l’app ufficiale, inserisci i dati richiesti e segui la procedura di verifica. Wise può chiederti un documento d’identità valido, informazioni personali e, in alcune circostanze, ulteriori prove o verifiche. I requisiti cambiano in base al Paese e al servizio che vuoi utilizzare; inoltre, la verifica potrebbe richiedere tempo. Assicurati che i dati forniti corrispondano ai documenti e scarica l’app soltanto da Google Play o dall’App Store.
In quanto tempo arrivano i trasferimenti con Wise e cosa posso fare se sono in ritardo?
I tempi dipendono dalle valute, dal Paese del destinatario, dal metodo usato per pagare e dagli eventuali controlli necessari. Prima della conferma, Wise mostra una stima della consegna; dopo l’invio puoi seguire lo stato del trasferimento nell’app e consultare gli aggiornamenti. Una stima non è una garanzia: weekend, festività, dati bancari errati o verifiche aggiuntive possono causare ritardi. Se il trasferimento non procede, controlla i dettagli dell’operazione e contatta l’assistenza tramite i canali ufficiali.


